Ce qu’il vous faut pour remplir l’étape véhicule :
- Votre carte grise (certificat d’immatriculation) à portée de main
- Repérer les rubriques B, D.2, J.1, P.3 et P.6
- Connaître votre kilométrage annuel estimé
L’étape véhicule représente le cœur technique de tout devis d’assurance auto. C’est à ce moment précis que l’assureur évalue le risque lié à votre voiture : son âge, sa motorisation, sa puissance. La moindre incohérence entre vos déclarations et la réalité peut transformer une bonne affaire en mauvaise surprise.
Ce guide décortique chaque champ du formulaire, vous indique où trouver l’information correspondante sur votre certificat d’immatriculation, et vous alerte sur les trois confusions qui faussent le plus souvent les devis.
Au sommaire
Pourquoi l’étape véhicule conditionne tout votre devis auto
Le formulaire de devis fonctionne comme une équation à plusieurs variables. Votre profil conducteur pèse dans la balance, certes, mais les caractéristiques du véhicule déterminent une part significative du tarif final. Un diesel de 9 chevaux fiscaux n’engendre pas les mêmes coûts de réparation qu’une citadine essence de 4 CV.
Les assureurs s’appuient sur des bases de données sectorielles qui croisent chaque modèle avec son historique de sinistralité, le prix moyen des pièces détachées et le temps de main-d’œuvre en atelier. D’après les données SRA relayées par l’ACPR, la hausse des pièces de rechange a atteint +29 % sur quatre ans. Cette inflation se répercute directement sur les cotisations, surtout pour les véhicules récents aux équipements coûteux.
Prenons une situation classique : un conducteur souhaite assurer une berline de 2019 équipée de capteurs et de caméras de recul. Avant même de finaliser le parcours en ligne pour calculer le devis pour votre véhicule facilement, il doit renseigner précisément la version du modèle. Deux finitions différentes peuvent générer un écart de prime de plusieurs dizaines d’euros par an, simplement parce que l’une intègre des équipements plus onéreux à remplacer.
À noter : Le numéro de formule (en bas à droite de votre carte grise) sécurise le document mais n’est généralement pas demandé pour un simple devis. Il devient utile uniquement lors de la souscription effective.
L’objectif de cette étape reste simple : permettre à l’assureur d’identifier votre véhicule sans ambiguïté. Plus les informations transmises sont exactes, plus le tarif proposé reflète la réalité. Et surtout, plus vous évitez les mauvaises surprises à la signature ou lors d’un sinistre.
Les 7 informations véhicule demandées et où les trouver sur votre carte grise
Le certificat d’immatriculation, communément appelé carte grise, utilise un système de rubriques harmonisé au niveau européen depuis 2009, date de mise en place du SIV (Système d’Immatriculation des Véhicules). Chaque lettre correspond à une information précise. Le récapitulatif ci-dessous croise les champs habituellement demandés dans un formulaire de devis avec leur emplacement sur le document officiel et leur influence sur le tarif.
| Champ du formulaire | Rubrique carte grise | Exemple | Impact sur le tarif |
|---|---|---|---|
| Date de première immatriculation | B | 15/03/2019 | Élevé (âge du véhicule) |
| Marque et modèle | D.1 | RENAULT | Moyen (sinistralité marque) |
| Type/Variante/Version | D.2 | M10RENVP000U123 | Élevé (version précise) |
| Genre national | J.1 | VP | Moyen (catégorie) |
| Énergie | P.3 | GO (Diesel) | Moyen (coût réparation) |
| Puissance fiscale | P.6 | 7 CV | Très élevé (prime directe) |
| Kilométrage annuel | Déclaratif | 12 000 km/an | Élevé (exposition au risque) |
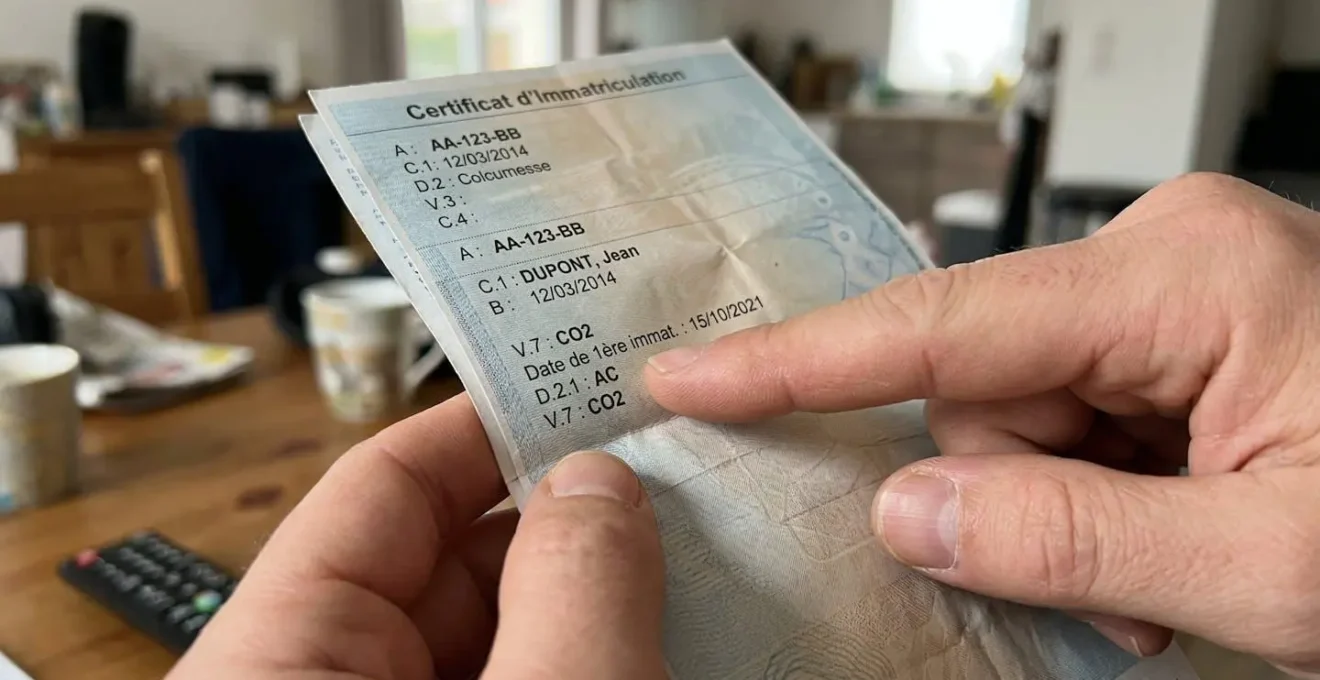
Comme l’indique la fiche officielle du certificat d’immatriculation sur Service-Public.fr, le demandeur doit également certifier détenir une attestation d’assurance pour le véhicule. Cette exigence administrative rappelle le lien étroit entre carte grise et couverture assurantielle.
Le kilométrage annuel, lui, ne figure nulle part sur votre document. Il s’agit d’une estimation que vous devez fournir. Sous-estimer ce chiffre pour obtenir un tarif plus bas peut sembler tentant, mais la pratique du marché montre que les assureurs vérifient régulièrement les compteurs lors des sinistres. Un écart significatif peut entraîner une réduction de l’indemnisation.
Votre préparation express avant le devis
- Récupérer votre carte grise (version papier ou numérique via France Identité)
- Identifier les rubriques B, D.2, J.1, P.3 et P.6
- Estimer votre kilométrage annuel réel (trajets domicile-travail + loisirs)
- Noter le lieu de stationnement habituel (garage, parking, voie publique)
3 erreurs de saisie qui faussent votre devis (et comment les éviter)
Les formulaires en ligne comportent des pièges récurrents. Certaines confusions reviennent systématiquement et génèrent des devis déconnectés de la réalité.
Puissance fiscale vs puissance réelle : La puissance fiscale (rubrique P.6, exprimée en CV) sert au calcul de la taxe et de la prime d’assurance. La puissance réelle (rubrique P.2, en kW) correspond à la puissance mécanique du moteur. Entrer 110 au lieu de 7, c’est multiplier artificiellement le tarif proposé.
La deuxième erreur concerne la date de première immatriculation. Certains conducteurs saisissent la date d’achat du véhicule d’occasion plutôt que la date figurant en rubrique B. Un véhicule mis en circulation en 2018 mais acheté en 2023 reste un véhicule de 2018 aux yeux de l’assureur. Cette nuance change la cote de vétusté et donc le niveau de garantie proposé.
Cas pratique : confusion entre puissance fiscale et puissance réelle
Un conducteur de 35 ans change d’assureur après un déménagement. Sur le formulaire, il saisit « 110 » dans le champ puissance, pensant à la puissance réelle de son véhicule (110 chevaux). Le devis généré affiche un tarif majoré d’environ 15 % par rapport à la moyenne du marché pour son profil. En reprenant sa carte grise, il identifie la rubrique P.6 : 7 CV fiscaux. Après correction, le devis s’aligne sur les tarifs attendus.
Troisième piège : les modifications non déclarées. Reprogrammation moteur, jantes surdimensionnées, vitres teintées ajoutées après l’achat. Ces transformations modifient le profil de risque du véhicule. Comme le précisent les articles L113-8 et L113-9 du Code des assurances, une fausse déclaration intentionnelle peut entraîner la nullité du contrat, tandis qu’une omission de bonne foi conduit à une réduction proportionnelle de l’indemnité. Dans tous les cas, il est préférable de signaler toute modification au moment du devis.
Vous souhaitez aller plus loin dans l’analyse de vos options ? Une analyse d’un devis d’assurance auto permet de décrypter chaque ligne et d’identifier les leviers d’économie réels.
Vos questions sur l’étape véhicule du devis auto
Questions fréquentes sur l’étape véhicule
Qui déclarer comme propriétaire si mon véhicule est en LOA ?
En location avec option d’achat, le propriétaire légal reste la société de leasing (le loueur). C’est son nom qui figure sur le certificat d’immatriculation. Vous devez donc déclarer ce loueur comme propriétaire et vous-même comme conducteur principal. La plupart des formulaires prévoient cette distinction.
Ma carte grise est au nom de mon ex-conjoint, que faire ?
Vous pouvez demander un devis, mais la souscription effective nécessitera une mise à jour du certificat d’immatriculation. La démarche s’effectue en ligne sur le site de l’ANTS. Tant que le document n’est pas à votre nom, certains assureurs refuseront de finaliser le contrat.
Mon véhicule a été reprogrammé, dois-je le déclarer ?
Toute modification changeant les caractéristiques techniques du véhicule (puissance, carrosserie, équipements de sécurité) doit être signalée à l’assureur. Une reprogrammation moteur augmente la puissance réelle et potentiellement le risque. L’omission peut conduire à une réduction d’indemnité en cas de sinistre, voire à la nullité du contrat si la mauvaise foi est établie.
Où trouver le code type mine si mon formulaire le demande ?
Le code type/variante/version figure en rubrique D.2 sur les cartes grises au format européen. Sur les anciens formats, il apparaissait à la ligne « Type ». Ce code permet à l’assureur d’identifier précisément votre version de modèle parmi toutes les déclinaisons existantes.
Pour ceux qui parcourent beaucoup de kilomètres, il peut être intéressant d’explorer des solutions comme le boîtier connecté et assurance auto, qui ajuste la prime en fonction de votre conduite réelle.
Votre plan d’action immédiat
- Vérifier que vous lisez bien la rubrique P.6 (et non P.2) pour la puissance
- Contrôler que la date saisie correspond à la rubrique B (première mise en circulation)
- Lister les éventuelles modifications apportées au véhicule depuis l’achat
Une fois ces points validés, vous disposez de toutes les informations nécessaires pour obtenir un devis fiable. La prochaine question à vous poser : quel niveau de garantie correspond réellement à votre usage quotidien ?