Longtemps réservée aux professionnels ou aux situations exceptionnelles, cette formule s’est démocratisée avec la digitalisation du secteur. La souscription s’effectue désormais en quelques minutes, l’attestation arrive par e-mail, et la couverture démarre immédiatement. Une réponse directe au besoin de flexibilité des conducteurs occasionnels qui refusent de payer 12 mois pour quelques trajets annuels.
L’assurance temporaire répond à une logique simple : ajuster la protection à l’usage réel du véhicule. Que vous louiez un utilitaire pour un déménagement, récupériez une voiture d’occasion à 300 kilomètres de chez vous, ou conduisiez le véhicule d’un proche pendant les vacances, la formule à la journée garantit une couverture légale sans engagement.
Cette approche modulaire bouleverse les codes d’un marché habitué aux contrats annuels reconduits tacitement. Elle s’adresse à ceux qui ne possèdent pas de véhicule mais en utilisent ponctuellement, comme à ceux qui disposent d’un second véhicule rarement sorti du garage.
Ce que vous devez savoir avant d’emprunter un véhicule :
- L’assurance du propriétaire ne vous couvre pas automatiquement — vérifiez les conditions du contrat
- Le défaut d’assurance constitue un délit passible d’une amende pouvant atteindre 3 750 €
- La souscription en ligne génère une attestation valide en quelques minutes
- Les garanties vont de la responsabilité civile minimale jusqu’au tous risques avec assistance
Pourquoi l’assurance auto classique ne convient pas aux conducteurs occasionnels
Le modèle traditionnel de l’assurance automobile repose sur un principe d’abonnement annuel. Vous payez une prime fixe — environ 480 € hors taxes en moyenne selon le rapport 2024 publié par France Assureurs — que vous rouliez 50 ou 15 000 kilomètres dans l’année. Pour un conducteur urbain utilisant principalement les transports en commun, ce calcul devient rapidement défavorable.
680 000 véhicules
Nombre estimé de véhicules circulant sans assurance en France, dont 520 000 voitures de tourisme
Ce chiffre issu des données de l’ONISR sur la non-assurance routière révèle l’ampleur du problème. La non-assurance touche particulièrement les jeunes conducteurs : 7 % des 18-24 ans impliqués dans un accident corporel ne disposaient d’aucune couverture en 2022. Cette proportion chute à 2 % chez les 50-64 ans.
La confusion la plus répandue ? Croire que l’assurance du propriétaire protège automatiquement tout conducteur. La réalité dépend des clauses du contrat. Certaines formules excluent explicitement les conducteurs non déclarés, d’autres appliquent une franchise majorée en cas de sinistre avec un tiers au volant. Face à cette complexité, opter pour un boîtier connecté pour réduire l’assurance auto reste une option pour les propriétaires réguliers, mais elle ne résout pas le cas des emprunts ponctuels.
Les conséquences d’un défaut d’assurance vont au-delà de l’amende. Selon les obligations détaillées par le ministère de l’Économie, ce délit peut entraîner jusqu’à 3 750 € d’amende, une suspension de permis, voire la confiscation du véhicule. En première constatation, l’amende forfaitaire s’élève à 500 €, minorée à 400 € sous 15 jours ou majorée à 1 000 € après 45 jours.
Ce que couvre réellement une assurance auto à la journée
Les formules temporaires reprennent la structure des contrats classiques, avec trois niveaux de garanties. La responsabilité civile constitue le socle légal : elle indemnise les dommages causés aux tiers en cas d’accident responsable. C’est le minimum imposé par l’article L211-1 du Code des assurances, applicable même pour un trajet unique. Les conducteurs qui recherchent une couverture complète avec l’assurance Matmut à la journée bénéficient d’options étendues incluant les dommages collision et l’assistance 24h/24.
La formule « tiers étendu » ajoute des protections contre le vol, l’incendie et le bris de glace. Ces garanties prennent tout leur sens lors d’un long trajet ou dans une zone à risque. La formule « tous risques » complète le dispositif avec la prise en charge des dommages collision, y compris si vous êtes responsable de l’accident.
| Critère | Assurance du propriétaire (conducteur non déclaré) | Assurance temporaire souscrite |
|---|---|---|
| Responsabilité civile | Dépend des clauses (exclusion possible) | Garantie systématique |
| Franchise applicable | Souvent majorée (+50 % fréquent) | Standard du contrat souscrit |
| Impact bonus-malus propriétaire | Oui, en cas de sinistre | Non (contrat indépendant) |
| Attestation au nom du conducteur | Non | Oui, immédiate par e-mail |
| Protection juridique | Selon le contrat existant | Option souscriptible |
L’un des atouts majeurs de l’assurance temporaire réside dans son indépendance vis-à-vis du contrat du propriétaire. Un sinistre responsable n’impacte pas son coefficient bonus-malus — le conducteur temporaire assume seul la responsabilité via son propre contrat. Ce mécanisme protège le propriétaire tout en responsabilisant l’emprunteur.
Trois situations où cette formule devient indispensable
La théorie des garanties prend tout son sens confrontée aux situations réelles. Chaque année, des milliers de conducteurs découvrent trop tard les limites de leur couverture. Ceux qui s’interrogent sur le choix entre l’assurance 1 jour pour voiture empruntée ou l’extension de garantie du propriétaire trouveront dans ces trois scénarios des éléments de réponse concrets.
Le week-end où Sophie a failli partir sans couverture
Sophie, 32 ans, habite Lyon et utilise les transports en commun au quotidien. Un vendredi à 17h, elle récupère la voiture de ses parents à Saint-Étienne pour un week-end en Ardèche avec des amis. En consultant le contrat d’assurance parental, elle découvre une clause excluant les conducteurs secondaires non déclarés depuis plus de 30 jours.
Face à ce blocage, deux options : demander à ses parents d’appeler l’assureur (fermé le week-end) ou souscrire une assurance temporaire. En 12 minutes sur son smartphone, attestation téléchargée, elle prend la route en toute légalité. Coût de l’opération : une trentaine d’euros pour deux jours de tranquillité.
Le deuxième cas de figure concerne la location entre particuliers. Louer un utilitaire pour un déménagement via une plateforme collaborative semble économique. Mais l’assurance proposée par le loueur particulier affiche souvent une franchise de 1 000 à 1 500 €. En souscrivant une assurance temporaire tous risques, cette franchise peut descendre sous les 200 €. La différence justifie largement le surcoût de quelques euros.
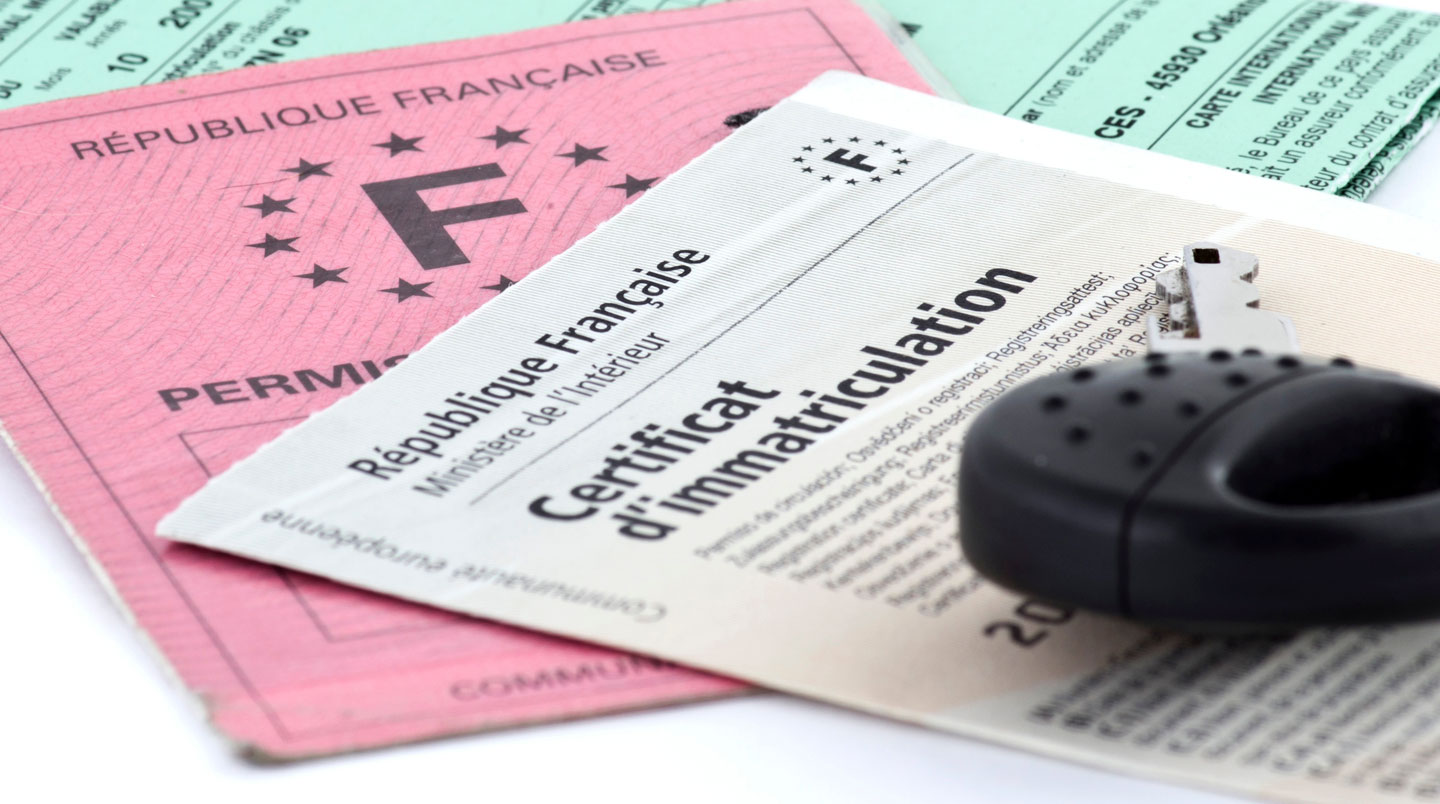
Troisième situation classique : le rapatriement d’un véhicule d’occasion. Vous achetez une voiture à Bordeaux et habitez Lille. Le véhicule n’est pas encore immatriculé à votre nom, votre assurance habituelle ne le couvre donc pas. L’assurance à la journée permet de circuler légalement pendant le trajet retour, le temps d’accomplir les formalités d’immatriculation.
Souscrire et obtenir son attestation en moins de 15 minutes
La digitalisation du secteur assurantiel a considérablement simplifié la souscription. Depuis le 1er avril 2024, la vignette verte apposée sur le pare-brise n’est plus obligatoire pour les véhicules immatriculés en France. Le contrôle s’effectue désormais via le Fichier des véhicules assurés (FVA), interrogeable par les forces de l’ordre en temps réel. Cette évolution facilite la validation immédiate des contrats temporaires.
Vos 4 étapes pour être couvert en 15 minutes
- Rassemblez les informations nécessaires
Permis de conduire valide, carte grise du véhicule à assurer (ou certificat provisoire), et RIB pour le paiement. Certains assureurs demandent également le relevé d’information conducteur.
- Choisissez votre niveau de garanties
Responsabilité civile seule pour un court trajet urbain, tiers étendu pour un week-end, tous risques avec assistance pour un long parcours ou un véhicule de valeur.
- Définissez la période de couverture
De 1 à 90 jours selon les assureurs. Prévoyez une marge : une couverture de 3 jours pour un week-end évite les mauvaises surprises en cas de retour retardé.
- Validez et téléchargez votre attestation
Le paiement déclenche l’envoi immédiat de l’attestation par e-mail. Elle fait foi en cas de contrôle, au même titre que l’ancienne carte verte.
Les conditions d’éligibilité varient selon les assureurs. La plupart exigent un permis de conduire obtenu depuis au moins 2 ans et un historique sans malus excessif. Les conducteurs en permis probatoire peuvent rencontrer des refus ou se voir appliquer des surprimes significatives. Vérifiez ces critères avant de lancer la procédure pour éviter une perte de temps.
Le coût dépend de trois variables principales : la durée de couverture, le niveau de garanties, et le profil conducteur. Comptez généralement entre 10 et 50 € par jour pour une formule complète. Ce tarif reste compétitif face à l’extension de garantie proposée par les loueurs professionnels, souvent facturée entre 15 et 25 € par jour pour une couverture moindre.
Vos questions sur l’assurance auto temporaire
Les interrogations les plus fréquentes portent sur l’éligibilité, la validité internationale et la procédure en cas de sinistre. Voici les réponses aux cinq questions qui reviennent systématiquement.
Questions fréquentes sur l’assurance à la journée
Puis-je souscrire une assurance à la journée avec un permis probatoire ?
Cela dépend des assureurs. Certains acceptent les permis probatoires moyennant une surprime, d’autres imposent une ancienneté minimale de 2 ou 3 ans. Les conducteurs concernés doivent vérifier les conditions spécifiques avant souscription.
L’assurance temporaire couvre-t-elle les trajets à l’étranger ?
Les formules standard couvrent généralement la zone carte verte, soit l’ensemble de l’Union européenne et plusieurs pays limitrophes. Pour des destinations hors zone, une extension spécifique peut être nécessaire — à vérifier dans les conditions particulières du contrat.
Que se passe-t-il en cas d’accident avec une assurance à la journée ?
La procédure reste identique à celle d’un contrat classique : constat amiable, déclaration à l’assureur sous 5 jours ouvrés, expertise si nécessaire. L’indemnisation suit les mêmes règles, dans la limite des garanties souscrites et de la franchise applicable.
Combien de temps à l’avance dois-je souscrire ?
La souscription peut s’effectuer jusqu’à quelques minutes avant le départ. L’attestation est générée immédiatement après paiement. Toutefois, anticiper de quelques heures permet de gérer sereinement d’éventuels problèmes techniques ou questions sur les garanties.
Mon bonus-malus est-il impacté par un sinistre avec une assurance temporaire ?
Le sinistre est enregistré sur le relevé d’information du conducteur temporaire, pas sur celui du propriétaire du véhicule. Votre propre coefficient de bonus-malus sera impacté si vous souscrivez ultérieurement un contrat annuel classique.
Ce qu’il faut retenir avant de prendre la route
Points de vigilance avant souscription : Les garanties et tarifs évoqués dans cet article sont indicatifs et varient selon les assureurs et votre profil conducteur. Chaque contrat comporte des exclusions spécifiques (véhicules de plus de 15 ans, usage professionnel, etc.) à vérifier impérativement avant validation. En cas de doute sur votre éligibilité ou le niveau de couverture adapté à votre situation, consultez un courtier agréé ORIAS ou contactez directement l’assureur.
L’assurance auto à la journée répond à un besoin réel de flexibilité. Elle permet de rouler en toute légalité sans supporter le coût d’un contrat annuel inadapté à un usage ponctuel. La souscription digitale a levé les derniers freins : attestation immédiate, couverture effective en quelques minutes, et tarification ajustée à la durée réelle d’utilisation.
Votre plan d’action immédiat
- Vérifiez si le contrat du propriétaire vous couvre réellement (clause conducteur secondaire)
- Rassemblez permis de conduire et carte grise avant de lancer la souscription
- Comparez les niveaux de franchise avant de valider votre formule
- Conservez l’attestation sur votre téléphone pour tout contrôle routier
La prochaine étape vous appartient : avant votre prochain emprunt de véhicule, prenez 5 minutes pour vérifier votre couverture. Cette simple vérification peut vous éviter une amende de 500 € et, surtout, les conséquences financières d’un accident sans garantie suffisante.